Nhiều người lao động sắp đến tuổi nghỉ hưu, cùng con cháu của họ, đang quan tâm đến một câu hỏi rất thiết thực. Từ năm 2027, tuổi nghỉ hưu sẽ là bao nhiêu, và nếu nghỉ hưu sớm hơn mốc quy định thì lương hưu có bị trừ tỷ lệ hay không.
Bài viết này hệ thống lại những điểm chính về quy định tăng tuổi nghỉ hưu và cách tính lương hưu theo Luật Bảo hiểm xã hội hiện hành, dựa trên thông tin từ Bảo hiểm xã hội Việt Nam. Nội dung được Cây Cao Bóng Cả biên tập theo cách dễ theo dõi, giúp các ông bà, các gia đình có người thân sắp nghỉ hưu nắm được những mốc quan trọng cần lưu ý.
Theo Luật Bảo hiểm xã hội có hiệu lực từ ngày 1 tháng 7 năm 2025, người lao động làm việc trong điều kiện bình thường được nghỉ chế độ và hưởng lương hưu khi đáp ứng đồng thời hai điều kiện. Thứ nhất, đã đóng bảo hiểm xã hội đủ 15 năm trở lên. Thứ hai, đã đến tuổi nghỉ hưu theo quy định.
Đây là một thay đổi đáng chú ý so với trước đây, khi số năm đóng bảo hiểm xã hội tối thiểu để hưởng lương hưu đã được rút ngắn 5 năm. Nhờ vậy, nhiều người lao động tham gia bảo hiểm xã hội muộn, hoặc có thời gian đóng bảo hiểm ngắt quãng, vẫn có cơ hội được hưởng lương hưu khi đến tuổi, thay vì phải chuyển sang hưởng bảo hiểm xã hội một lần như quy định cũ.
Theo Bộ luật Lao động năm 2019, tuổi nghỉ hưu của người lao động trong điều kiện bình thường được điều chỉnh tăng dần. Với lao động nam, tuổi nghỉ hưu tăng từ 60 lên 62 tuổi. Với lao động nữ, tuổi nghỉ hưu tăng từ 55 lên 60 tuổi.
Việc tăng tuổi nghỉ hưu không diễn ra đột ngột, mà được thực hiện theo lộ trình, bắt đầu từ năm 2021. Mỗi năm, tuổi nghỉ hưu của lao động nam tăng thêm 3 tháng, còn của lao động nữ tăng thêm 4 tháng. Lộ trình này sẽ tiếp tục cho đến khi lao động nam đạt đủ 62 tuổi vào năm 2028, và lao động nữ đạt đủ 60 tuổi vào năm 2035.
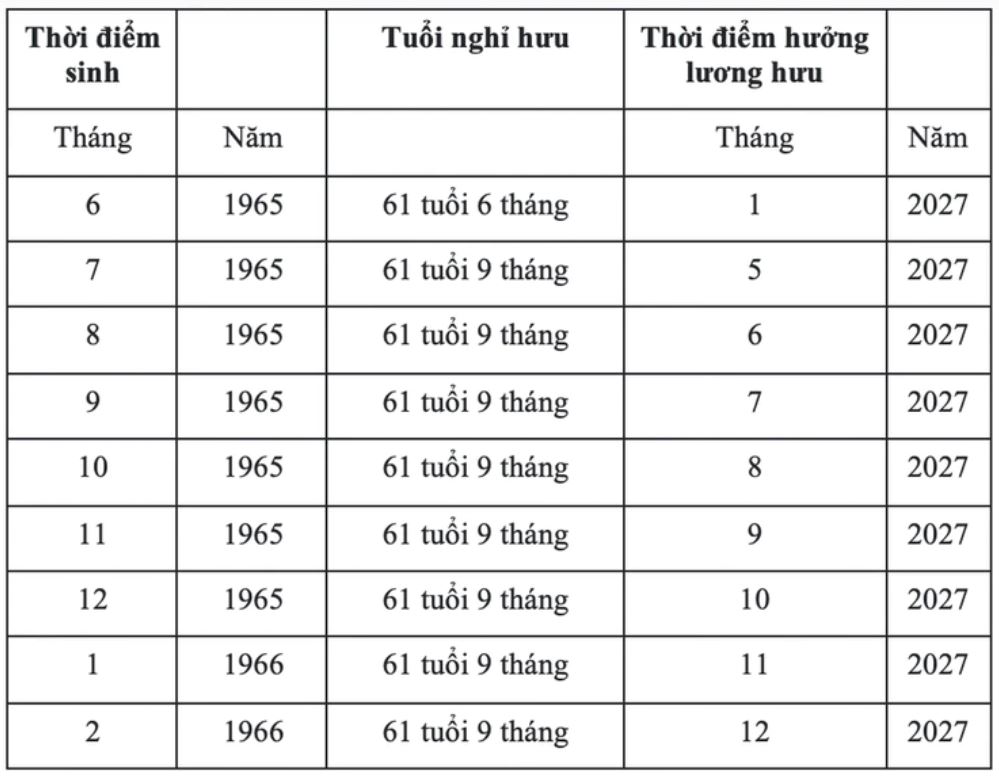
Áp dụng theo lộ trình này, đến năm 2027, tuổi nghỉ hưu trong điều kiện bình thường sẽ là 61 tuổi 9 tháng đối với nam, và 57 tuổi 4 tháng đối với nữ. Đây là mốc mà nhiều gia đình có người thân sinh vào những năm phù hợp nên ghi nhớ, để chủ động sắp xếp kế hoạch nghỉ hưu và các thủ tục liên quan.
Một điểm cần lưu ý thêm, thời điểm bắt đầu được hưởng lương hưu không phải là ngay ngày nghỉ việc, mà là ngày đầu tiên của tháng liền kề sau thời điểm nghỉ hưu. Người lao động và gia đình nên tính toán trước mốc thời gian này để chủ động về mặt tài chính trong giai đoạn chuyển tiếp.
Mức lương hưu hằng tháng được tính theo tỷ lệ phần trăm trên mức bình quân tiền lương làm căn cứ đóng bảo hiểm xã hội. Tỷ lệ này khác nhau giữa lao động nam và lao động nữ, do số năm đóng bảo hiểm xã hội tối thiểu để đạt tỷ lệ 45% cũng khác nhau.
Nếu đáp ứng đủ hai điều kiện về tuổi và số năm đóng bảo hiểm nêu trên, lao động nữ có 15 năm đóng bảo hiểm xã hội sẽ được hưởng lương hưu bằng 45% mức bình quân tiền lương làm căn cứ đóng bảo hiểm. Đây là mức khởi điểm ngay khi vừa đủ điều kiện tối thiểu.
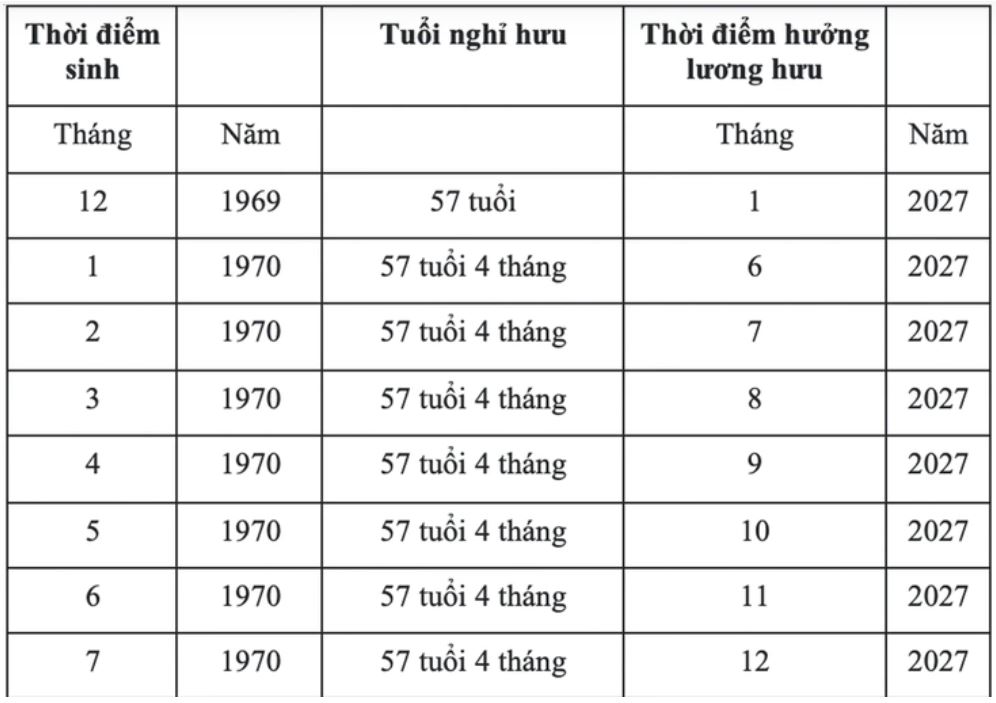
Tuổi nghỉ hưu của lao động nữ – Ảnh: THU HƯƠNG
Với lao động nam, mức 45% mức bình quân tiền lương tương ứng với 20 năm đóng bảo hiểm xã hội, chứ không phải 15 năm như lao động nữ. Nếu lao động nam mới đóng bảo hiểm xã hội từ 15 năm đến dưới 20 năm, lương hưu hằng tháng được tính bằng 40% mức bình quân tiền lương, tương ứng với 15 năm đóng. Sau đó, mỗi năm đóng thêm được cộng thêm 1%, cho đến khi đạt tỷ lệ 45% ở mốc 20 năm đóng.
Đối với cả lao động nam và lao động nữ, sau khi đã đạt tỷ lệ 45%, mỗi năm đóng bảo hiểm xã hội thêm sẽ được cộng thêm 2% vào tỷ lệ hưởng lương hưu. Mức lương hưu tối đa mà một người có thể nhận được là 75% mức bình quân tiền lương làm căn cứ tính lương hưu. Điều này có nghĩa là, người lao động đóng bảo hiểm xã hội càng lâu, tỷ lệ hưởng lương hưu càng cao, cho đến khi đạt mức trần 75%.
Ví dụ: một lao động nữ đóng bảo hiểm xã hội đủ 25 năm sẽ có tỷ lệ hưởng bằng 45% cộng thêm 2% nhân với 10 năm đóng vượt mức 15 năm, tức bằng 65% mức bình quân tiền lương. Đây chỉ là ví dụ minh họa để hiểu cách tính, mức hưởng thực tế của từng người cần được cơ quan bảo hiểm xã hội tính toán cụ thể dựa trên hồ sơ đóng bảo hiểm.
Với người làm việc theo chế độ tiền lương do Nhà nước quy định, nếu có thời gian đóng bảo hiểm xã hội từ ngày 1 tháng 1 năm 2007 đến ngày 31 tháng 12 năm 2025, mức bình quân tiền lương tháng đóng bảo hiểm xã hội sẽ được tính dựa trên 10 năm cuối cùng trước khi nghỉ hưu. Đây là điểm mà người lao động thuộc khu vực nhà nước, cũng như gia đình có người thân công tác trong khu vực này, nên lưu ý khi ước tính mức lương hưu tương lai.
Không phải ai cũng cần chờ đến đúng mốc tuổi nghỉ hưu chung mới được hưởng lương hưu. Nếu đã đảm bảo số năm đóng bảo hiểm xã hội tối thiểu là 15 năm, một số nhóm người lao động được phép nghỉ hưu trước tuổi, theo các mức khác nhau.
Với các gia đình có người thân thuộc một trong những nhóm trên, đây là thông tin đáng để tìm hiểu kỹ hơn tại cơ quan bảo hiểm xã hội nơi cư trú, để biết chính xác mốc tuổi và mức hưởng cụ thể áp dụng cho hoàn cảnh riêng của mình.
Theo thông tin từ Bộ Nội vụ, trong quý 2 năm 2026, cả nước có khoảng 3,49 triệu người đang được hưởng lương hưu, trợ cấp bảo hiểm xã hội và trợ cấp hằng tháng. Riêng trong quý này, có hơn 19.000 người được giải quyết hưởng lương hưu mới. Những con số này cho thấy, số lượng người bước vào tuổi nghỉ hưu và làm thủ tục hưởng lương hưu vẫn đang tiếp tục tăng lên theo từng năm, cùng với quá trình già hóa dân số của cả nước.
Để quá trình chuyển sang hưởng lương hưu diễn ra thuận lợi, người lao động và gia đình có thể chủ động chuẩn bị một số việc sau đây.
Tuổi nghỉ hưu và cách tính lương hưu là những quy định có ảnh hưởng trực tiếp đến cuộc sống của hàng triệu người lao động, đặc biệt là những người đang ở gần cột mốc nghỉ hưu. Việc nắm rõ lộ trình tăng tuổi nghỉ hưu đến năm 2027, cùng cách tính tỷ lệ hưởng lương hưu theo giới tính và số năm đóng bảo hiểm, sẽ giúp người lao động và gia đình chủ động hơn trong việc lên kế hoạch cho tuổi già.
Với những trường hợp đặc biệt, như làm công việc nặng nhọc, độc hại hay công tác trong lực lượng vũ trang, việc tìm hiểu sớm về quyền lợi nghỉ hưu trước tuổi cũng giúp người lao động không bỏ lỡ những chế độ mà mình đáng được hưởng. Khi có bất kỳ thắc mắc cụ thể nào, người lao động nên liên hệ trực tiếp cơ quan bảo hiểm xã hội nơi tham gia đóng bảo hiểm để được tư vấn chính xác cho trường hợp của mình.
Lưu ý từ Cây Cao Bóng Cả: Bài viết được biên tập và tổng hợp lại từ các nguồn thông tin báo chí chính thống. Quy định pháp luật có thể được điều chỉnh theo thời gian, người lao động nên cập nhật thông tin mới nhất tại cơ quan bảo hiểm xã hội hoặc cổng thông tin điện tử chính thức trước khi thực hiện các thủ tục liên quan.